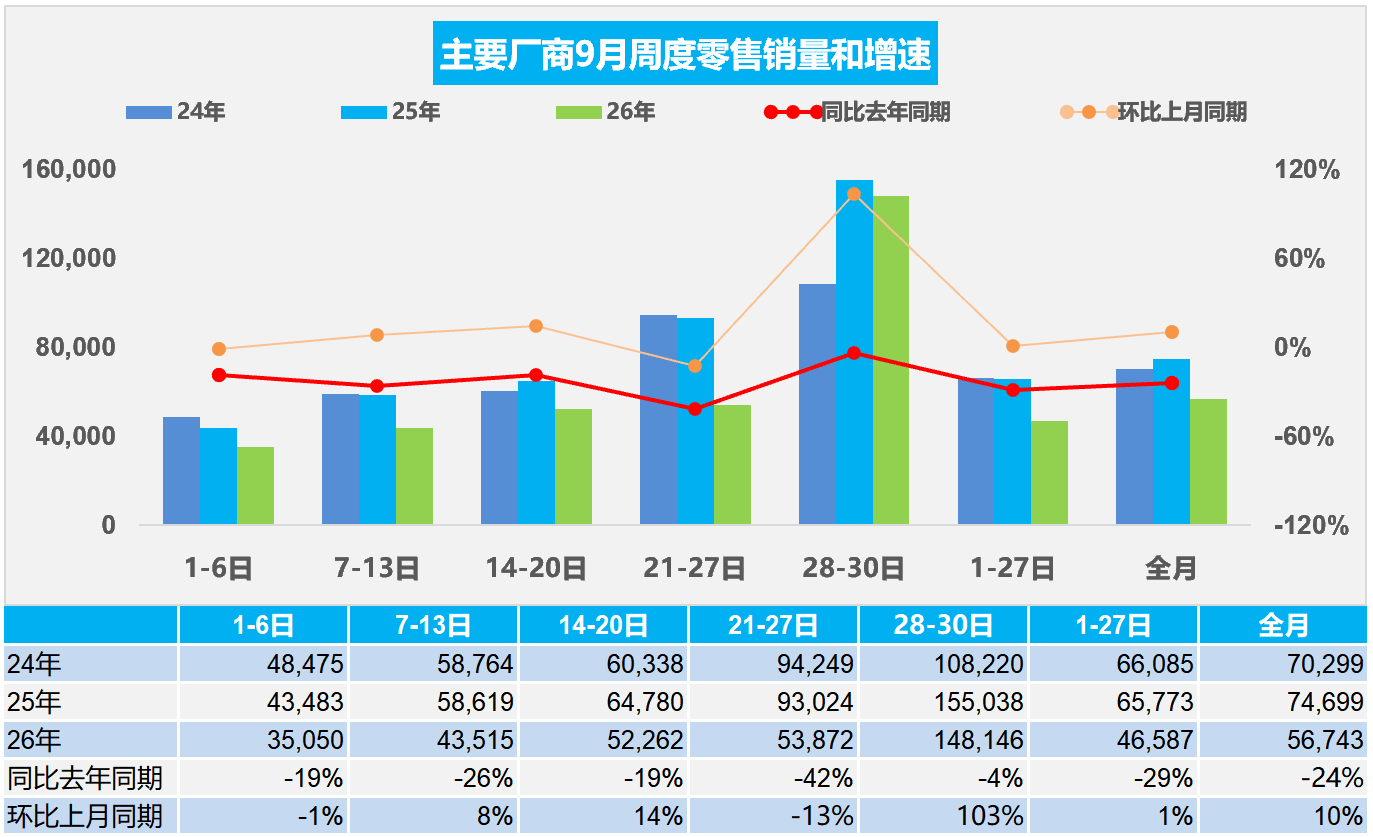
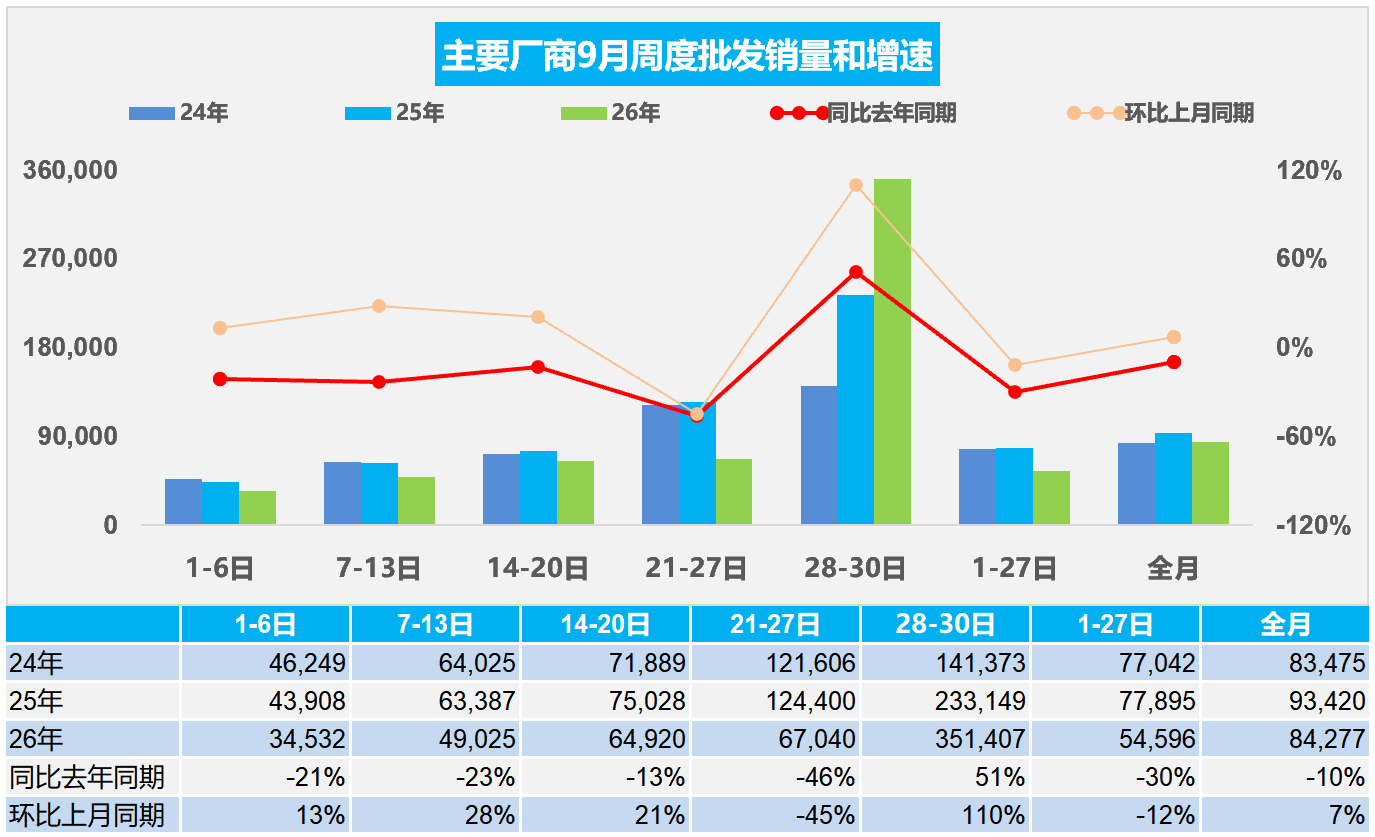
初步统计:9月1-30日,全国乘用车市场市场零售170.2万辆,同比去年9月同期下降24%,较上月同期增长10%,今年以来乘用车累计零售1,341.8万辆,同比下降21%;9月1-30日,全国乘用车厂商批发252.8万辆,同比去年9月同期下降10%,较上月同期增长7%,今年以来累计批发1,971.1万辆,同比下降6%。初步统计:9月1-30日,全国乘用车新能源市场零售114.1万辆,同比去年9月同期下降12%,较上月同期增长14%,今年以来累计零售781.6万辆,同比下降12%;9月1-30日,全国乘用车厂商新能源批发167.2万辆,同比去年9月同期增长11%,较上月同期增长11%,今年以来累计批发1,145万辆,同比增长9%。渗透率:9月1-30日,全国乘用车新能源市场零售渗透率67.1%;9月1-30日,全国乘用车新能源厂商批发渗透率66.1%。生产:9月前三周全国纯燃料轻型车生产33万辆,同比去年9月同期下降52%,较上月同期增长47%;9月前三周混合动力与插混总体生产26.5万辆,同比去年9月同期下降23%,较上月同期增长21%。(此部分数据本周暂未更新)9月第一周全国乘用车市场日均零售3.5万辆,同比去年9月同期下降19%,较上月同期下降1%。9月第二周全国乘用车市场日均零售4.4万辆,同比去年9月同期下降26%,较上月同期增长8%。9月第三周全国乘用车市场日均零售5.2万辆,同比去年9月同期下降19%,较上月同期增长14%。9月第四周全国乘用车市场日均零售5.4万辆,同比去年9月同期下降42%,较上月同期下降13%。9月第五周全国乘用车市场日均零售14.8万辆,同比去年9月同期下降4%,较上月同期增长103%。初步统计:9月1-30日,全国乘用车市场零售170.2万辆,同比去年9月同期下降24%,较上月同期增长10%。今年以来乘用车累计零售1,341.8万辆,同比下降21%。9月市场进入传统“金九银十”消费旺季,终端客流有望持续回暖。宏观层面,8月制造业PMI环比回升、CPI平稳,经济呈现“需求边际回暖、总量低位企稳”的运行特征,为车市回暖提供底部支撑。但9月面临去年同期的超高基数——2025年9月部分地区补贴停发前的抢购热潮推动当月零售创下历史峰值,高基数的效应将进一步抑制今年9月回升效果。上周是中秋假期,假期错峰的零售影响较大,零售同比下降42%也是正常的。本周仅有3天,较8月少一天,且属于季度末,第五周数据较强。9月,乘用车市场进入传统销售旺季,地方促消费政策与车企促销活动持续,利好消费者需求释放,前期上市的新品持续上量,新车带来人气提升支撑市场表现。往年“金九”是大盘普涨,首购、换购一起释放,燃油、新能源都能分到增量;今年是存量博弈,此消彼长,增量基本集中在新能源,燃油车似乎没有新增需求。7月末以来年内汽油累计上调已超830元/吨,而电动车新品魅力愈强,燃油车消费意愿持续受抑制。上游原材料价格有所回落,加之行业“反内卷”共识逐步深化,上游利润暴涨;价格压力从上游向整车端传导,行业上下游矛盾日益尖锐。虽然库存不高,但经销商运营压力仍在持续加大。9月第一周全国乘用车厂商日均批发3.5万辆,同比去年9月同期下降21%,较上月同期增长13%。9月第二周全国乘用车厂商日均批发4.9万辆,同比去年9月同期下降23%,较上月同期增长28%。9月第三周全国乘用车厂商日均批发6.5万辆,同比去年9月同期下降13%,较上月同期增长21%。9月第四周全国乘用车厂商日均批发6.7万辆,同比去年9月同期下降46%,较上月同期下降45%。9月第五周全国乘用车厂商日均批发35.1万辆,同比去年9月同期增长51%,较上月同期增长110%。初步统计:9月1-30日,全国乘用车厂商批发252.8万辆,同比去年9月同期下降10%,较上月同期增长7%。今年以来累计批发1,971.1万辆,同比下降6%。往年"金九银十"燃油车能分到的蛋糕,今年高油价下的油车需求会被进一步压缩。由于燃油车零售持续大幅度下降,9月前三周的燃油车内需生产下降52%(近两周数据未更新),因此厂商销量总体低迷,9月燃油车厂商批发下降41%。新能源车大部分品牌目前缺乏热销车型,但厂商还要稳定的生产节奏,作为庞大的产业链体系,不可能按照订单简单的排产,还要考虑产销目标。大部分厂商销量和直营订单销售已经转为目标销售,没有积压订单也要实现部分车型的销量目标,因此前三周的厂商直营零售稍有改善,新能源渗透率异常偏高。本周是中秋假期后的季度末,假期错峰的产销影响较大,厂商销量同比增长51%也是正常的。根据世界汽车组织统计数据,全球汽车生产不断增长,2025年达到9,638万辆,较2024年的9,177万辆增长6%,中国占世界生产份额35.4%。全球汽车销量不断增长,2025年达到9,689万辆增长6%,中国占世界销量份额35.4%。2026年1-8月,世界汽车累计销量6,343万辆,同比增长2%;其中8月单月销量 771.9万辆,同比增长1%,环比下滑4.9%,全球车市增长动力偏弱。2026年1-8月全球汽车累计销量6,343万辆。分国家来看,中国销量2,031万辆,份额32.0%,较2025年35.4%明显回落;美国销量1,094万辆,份额17.2%,小幅下滑;印度表现亮眼,份额提升至6.7%,成为增长亮点。从历年份额变化看,2022-2025年中国在全球占比持续走高,2025年达到阶段性高点。欧洲主要国家份额整体稳中有降,巴西、俄罗斯等新兴市场份额保持稳定。2026年前8月中国市场销量下滑,是全球份额变动的核心原因,印度等新兴市场的快速增长,一定程度对冲了中、美市场的增长压力,支撑全球车市维持小幅正增长。2026年1-8月的全球汽车销量增长2%,其中印度汽车市场销量增长20%,泰国汽车市场增长16%,俄罗斯市场销量增长6%,越南增长28%。新兴市场拉动市场表现较好。东升西降,除了丰田、现代起亚、铃木和塔塔等,其它国际品牌份额2026年出现较大幅下滑。相对于2019年,中国自主品牌全面提升世界份额。吉利、比亚迪、奇瑞、上汽、长安等自主表现较强。世界电动化发展的趋势也导致部分国际老牌车企逐步走弱。除了铃木等印度市场较好的因素促进,其它欧美国际品牌份额出现全面较大的下滑。2026年1-8月世界汽车销量达到6,343万辆,新能源汽车达到1,570万辆,同比增长15%。其中8月新能源车销量223万辆增长16%,增速回到历史正常水平。2026年1-8月的新能源车份额达到24.5%,其中纯电动车的占比达到17.3%,插电混动达到7.5%的汽车比例,混合动力达到8%的表现优秀。2025年美国新能源的销量172万辆下降2%,相对近几年增速较低。由于高关税和新能源补贴取消的涨价因素,美国新能源车2026年8月销量11万辆同比下降44%,1-8月美国新能源车销量82万,下降31%。欧洲新能源乘用车2025年销量386万辆,较去年同期增量96万辆,增长33%。初步统计欧洲新能源乘用车8月32万辆同比增长33%,2026年1-8月312万辆同比增长34%。世界新能源车渗透率总体呈现快速提升趋势,2022年已经达到13.1%水平,2023年达到15.9%,2024年达到19.5%,2025年渗透率达到23.6%。2026年世界新能源车渗透率24.7%,其中,德国达到33.4%,挪威达到80%,英国36%,而美国仅有7%,日本仅有4%,由此可见世界新能源发展水平极不均衡。2026年1-8月中国新能源乘用车世界份额达到62%。2026年7-8月达到65.3%的较好水平。从历年销量份额看,中国的比亚迪汽车世界领先,吉利汽车迅速崛起,特斯拉表现不强,下滑到第三位。近期上汽乘用车和上汽通用五菱两家自主车企海外表现较好。2026年中国在世界纯电动车市场份额59%,年初因素的中国纯电动车表现暂时较差,三季度达到62%。2026年中国在世界插电混动份额达到71%的高水平,8月达到74%,中国在世界插电混动市场呈现超强的表现。2025年自主新能源乘用车海外市场销量份额达到15.8%,提升6.2个百分点。2026年自主新能源乘用车海外市场销量份额大幅提升,8月达到29%,进一步大幅跃升14个百分点。1—8月份,规模以上工业企业实现营业收入93.09万亿元,同比增长6.6%;发生营业成本79.19万亿元,增长6.1%;营业收入利润率为5.66%,同比提高0.44个百分点。2026年1-8月,以人工智能为推动的电子行业利润1.1倍增长,上游原材料行业利润高增长,对行业总体利润改善促进巨大,汽车行业面临成本上涨和需求不强的双重压力,盈利表现较差。2026年8月汽车生产270万辆,销售收入9,281亿元增长4.2%,成本8,313亿元增长5.3%,利润371亿元增长24%,销售利润率4%。2026年1-8月汽车生产2,031万辆,同比下降3%,收入70,062亿元增长2.9%,成本62,370亿元增长4%,利润2,534亿元下降16%,销售利润率3.6%。2026年各地大力度推动“两新”政策落地实施,逐步有效释放内需活力,但汽车行业效益改善明显落后其它消费品。随着国家反内卷工作持续推进,汽车行业受上游挤压严重,价格问题严重,油价暴涨,有色金属、半导体利润暴增,终端用户购车观望心态严重,车企运行压力持续加大,高质量发展受到上游的巨大冲击。从历年销售利润率走势来看,2024年汽车行业利润表现已显疲软,销售利润率仅4.3%,较历史正常水平大幅下降;2025年行业销售利润率降至4.1%。2026年1-8月行业销售利润率进一步降至3.6%,8月4%,好于2025年12月1.8%的最低月度表现。历年8月一般是利润率较低的时候,今年8月燃油车生产稍有改善,但盈利压力仍巨大。9月30日国家民政部发布了《2025年民政事业发展统计公报》,2025年,全年依法办理结婚登记676.5万对,比上年增长10.8%,结婚率为4.8‰,比上年增长0.5个千分点。从结婚年龄结构看,2025年全国结婚人数为1,353万人,其中20—24岁173万人,占比13%;25—29岁499万人,占比37%;30—34岁290万人,占比21%;35—39岁156万人,占比12%;40岁以上235万人,占比17%。截至2025年底,全国60周岁及以上老年人口32,338万人,占总人口的23.0%,其中65周岁及以上老年人口22,365万人,占总人口的15.9%。2025年结婚人数回升对车市是暂时积极信号,但结婚总量中枢下移、结婚年龄后移、老龄化加速三大趋势不可逆转。车市增长动力正从“新婚首购”转向“换购增购+新能源升级+适老化出行”。车企应抓住25—35岁结婚主力人群的智能化、电动化需求,同时积极布局老年友好型产品和出行服务,才能在人口结构变化中赢得增量。期待政策支持经济型电动车发展,鼓励小型化,给低价车更多补贴。