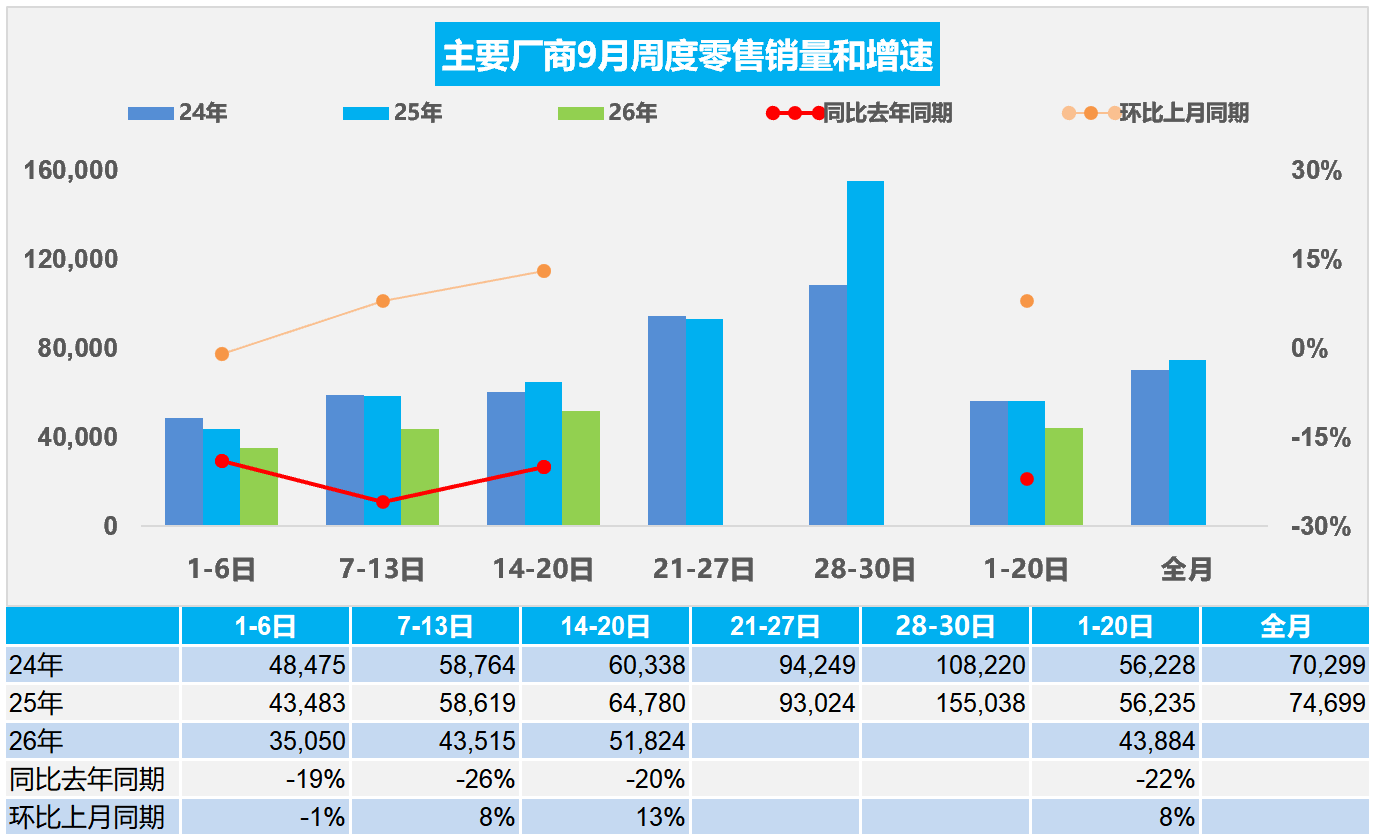
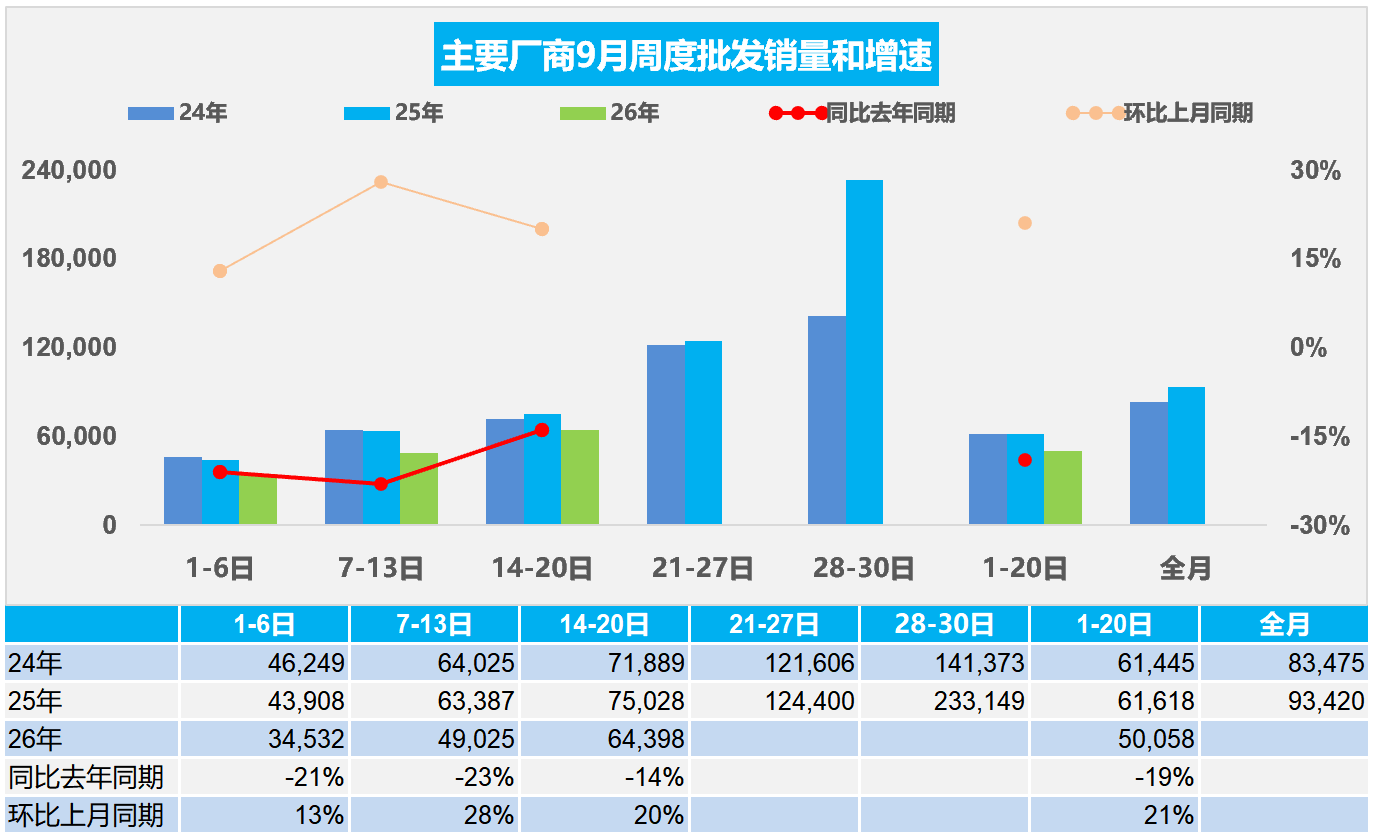
乘用车:9月1-20日,全国乘用车市场零售87.8万辆,同比去年9月同期下降22%,较上月同期增长8%,今年以来累计零售1,259.3万辆,同比下降21%;9月1-20日,全国乘用车厂商批发100.1万辆,同比去年9月同期下降19%,较上月同期增长21%,今年以来累计批发1,818.4万辆,同比下降6%。新能源:9月1-20日,全国乘用车市场新能源零售59.6万辆,同比去年9月同期下降9%,较上月同期增长14%,今年以来累计零售727万辆,同比下降12%;9月1-20日,全国乘用车厂商新能源批发74万辆,同比去年9月同期增长8%,较上月同期增长25%,今年以来累计批发1,051.8万辆,同比增长9%。渗透率:9月1-20日,全国乘用车市场新能源零售渗透率67.9%;9月1-20日,全国乘用车厂商新能源批发渗透率73.9%。生产:9月第一至三周,全国纯燃料轻型车生产33万辆,同比去年9月同期下降52%,较上月同期增长47%;9月第一至三周,混合动力与插混总体生产26.5万辆,同比去年9月同期下降23%,较上月同期增长21%。9月第一周,全国乘用车市场日均零售3.5万辆,同比去年9月同期下降19%,较上月同期下降1%。9月第二周,全国乘用车市场日均零售4.4万辆,同比去年9月同期下降26%,较上月同期增长8%。9月第三周,全国乘用车市场日均零售5.2万辆,同比去年9月同期下降20%,较上月同期增长13%。9月1-20日,全国乘用车市场零售87.8万辆,同比去年9月同期下降22%,较上月同期增长8%。今年以来累计零售1,259.3万辆,同比下降21%。9月市场进入传统“金九银十”消费旺季,终端客流有望持续回暖。宏观层面,8月制造业PMI环比回升、CPI平稳,经济呈现“需求边际回暖、总量低位企稳”的运行特征,为车市回暖提供底部支撑。但9月面临去年同期的超高基数——2025年9月部分地区补贴停发前的抢购热潮推动当月零售创下历史峰值,高基数的效应将进一步抑制今年9月回升效果。9月,乘用车市场进入传统销售旺季,地方促消费政策与车企促销活动持续,利好消费者需求释放,前期上市的新品持续上量,新上市的澎程系列等新车带来人气提升支撑市场表现。往年“金九”是大盘普涨,首购、换购一起释放,燃油、新能源都能分到增量;今年是存量博弈,此消彼长,增量基本集中在新能源,燃油车似乎没有新增需求。7月末以来年内汽油累计上调已超830元/吨,而电动车新品魅力愈强,燃油车消费意愿持续受抑制。上游原材料价格有所回落,加之行业“反内卷”共识逐步深化,上游利润暴涨;但价格压力从上游向整车端传导,虽然库存不高,但经销商运营压力仍在持续加大。9月第一周,全国乘用车厂商日均批发3.5万辆,同比去年9月同期下降21%,较上月同期增长13%。9月第二周,全国乘用车厂商日均批发4.9万辆,同比去年9月同期下降23%,较上月同期增长28%。9月第三周,全国乘用车厂商日均批发6.4万辆,同比去年9月同期下降14%,较上月同期增长20%。9月1-20日,全国乘用车厂商批发100.1万辆,同比去年同期下降19%,较上月同期增长21%,今年以来累计批发1,818.4万辆,同比下降6%。往年“金九银十”燃油车能分到的蛋糕,今年高油价下的油车需求会被进一步压缩。由于燃油车零售持续大幅度下降,9月前三周的燃油车内需生产下降52%,因此厂商国内销量总体低迷,前三周燃油车厂商批发下降52%。9月上市新能源车仍是大型车为主,存量竞争压力较大。新能源车大部分品牌目前缺乏热销车型,但厂商还要稳定的生产节奏,必须考虑产销目标。大部分厂商销量和直营订单销售已经转为目标销售,没有积压订单也要实现部分车型的销量目标,9月新能源批发渗透率异常偏高。8月,我国动力和其它电池合计产量为237GWh,同比增长33%;1-8月,我国动力和其它电池合计产量为1,524GWh,同比增长32%。今年电池增速从60%以上下降到32%。2026年8月动力电池的产量中装车的比例下降到33%,其中三元电池装车率27%,磷酸铁锂装车率35%。2026年8月锂电池装车79GWh,同比增长26%。2026年1-8月锂电池装车489GWh,同比增长17%。2026年8月新能源车国内市场的装车115万辆,同比下降3%。其中纯电动乘用车76万辆,同比增长4%;插混乘用车31万辆,同比下降22%;纯电动货车7.1万辆,增长32%。纯电动车目前主力电池能量密度区间在125到160之间。尤其2026年三季度表现比较突出的是140到160的电池占比达到51%,同比上升14个百分点。2026年三季度的电池能量密度160以上的车型占比9%,相对于2025年同期的7%出现了明显的回升,这主要还是三元的高端需求有所回升。而125以下的能量密度的产品2026年下降到了0%的比例。宁德时代2026年7-8月占比上升到42.3%,比亚迪的国内电池需求占比从2020年的15%上升到2023年的26.9%,随后下降到今年三季度的20.3%,其它电池企业的占比也出现了明显分化的态势。电池企业形成了头部企业聚集效应放缓的特征,宁德时代和比亚迪头两家企业从2022年72%的比例,到2026年仍保持63%的比例,其它企业有超36%左右的空间。今年国轩高科、中创新航、吉利耀宁、楚能新能等表现较强。2026年8月末全国乘用车行业库存314万辆,较上月下降8万辆,较2025年8月下降2万辆,形成库存持续下降的趋势。其中厂商库存占比27.1%,相对回落。乘联分会预测团队2026年8月乐观度12%,9月初的8月月后满意度为17%,预期低但满意度也差,主要是高油价的冲击太大。团队对9月市场的乐观度判断为38%,这是近期市场乐观度判断的历史偏高预测指数。我们根据未来N+3的月度零售预测测算库存支撑未来天数,未来零售是滚动变化的,因此不是固定的当月数据,库存天数也会随预测调整而变化。我们根据2026年8月底的库存与未来3个月国内零售量综合预估的现有库存支撑未来销售天数在56天,相对于2023年8月的52天、2024年8月的42天,2025年8月的58天,今年8月的总体库存天数相对仍有压力。2026年8月仅生产新能源车的企业的总库存上升到85万辆,环比上月增长2万辆,较2025年11月峰值78万辆库存增长7万辆,但较2025年4月的88万辆少3万辆。近期新能源经销商的厂商和渠道库存面临市场零售低于预期,行业库存总体压力较大。6.全国商用车国内保险特征—8月重卡新能源渗透率48%根据国家金融局交强险数据,2026年8月商用车销量23万辆,同比下降7%,环比下降1%;1-8 月累计200.5万辆,同比基本持平,远强于消费类乘用车走势。近几年商用车数据展现出客车强、卡车弱的明显结构性分化。客车板块增长亮眼,轻客是核心拉动力量,2026 年汇总增速达到22%;而中客、大客需求偏弱,呈现小幅下滑。卡车板块整体承压,轻卡、中卡、皮卡销量同比回落,仅重卡保持10%的正增长,卡车大盘整体微降。2026年8月新能源商用车销量10.38万辆,同比增长41%,环比增长1%。纵向对比历年8月,2026年8月销量继续大幅抬升,保持41%的较高增速,1-8月累计72.5万辆,同比增长44%。2026年8月商用车新能源渗透率44.8%,较同期增长15个点,渗透率提升强于乘用车。2026年仍是纯电动增长较强,插混与增程的表现改善较大,氢燃料车的产品技术停滞,补贴仍拉不动增长。卡车板块新能源增长尤为突出,重卡渗透率从27.2% 飙升至47.8%,是拉动大盘的核心;轻卡小幅上行至30.9%,微卡、皮卡、中卡也实现明显提升,卡车汇总渗透率从23.1%升至34.5%。客车板块新能源基础本就较高,2025年8月汇总渗透率63.2%,2026年8月进一步提升至79.1%。其中轻客渗透率从64.2%增长到81.2%,增长幅度最大;中客、大客保持稳步提升。